
شهدت السوق العقارية المصرية ارتفاعات كبيرة في أسعار الوحدات خلال السنوات الأخيرة، إذ تراوحت الزيادة بين 100% و150% في بعض المناطق خلال 4 أو 5 سنوات، وفقًا لتقديرات أيمن عبد الحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري، وهو ما انعكس على القدرة الشرائية للمواطنين وأعداد المستفيدين من منظومة التمويل العقاري.
وتأتي هذه الزيادة في وقت سجلت فيه قيمة التمويلات العقارية نموًا بنحو 25% خلال النصف الأول من عام 2026، مقابل تراجع عدد العملاء بنسبة 9%، في مفارقة تعكس الفجوة بين ارتفاع قيمة التمويلات واتساع قاعدة المستفيدين منها.
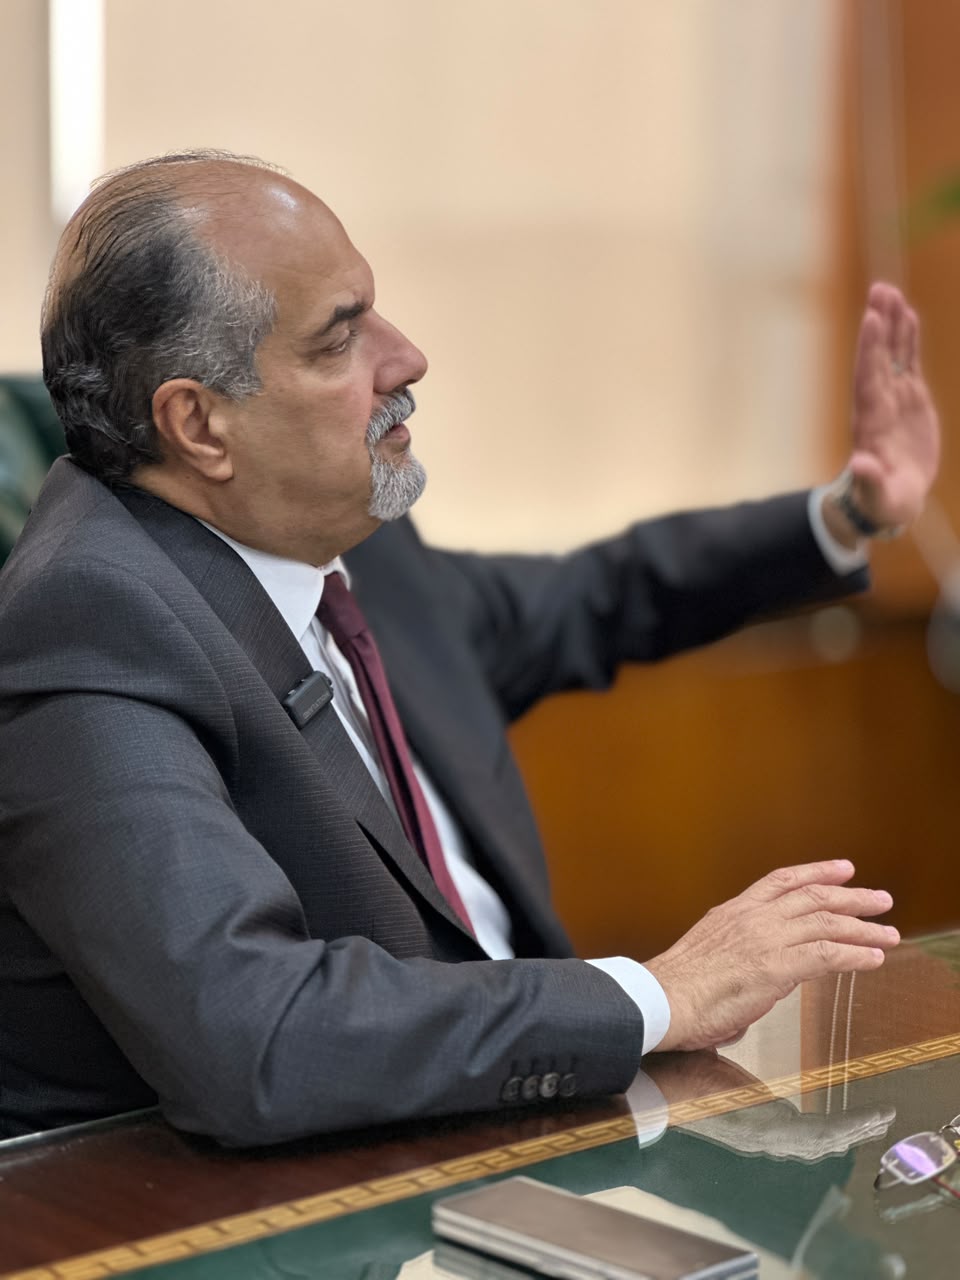
وقال أيمن عبد الحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري، في حوار مع «صدى البلد»، إن ارتفاع أسعار العقارات يمثل أحد الأسباب الرئيسية وراء تراجع عدد العملاء، موضحًا أن نمو قيمة التمويلات لا يعني بالضرورة دخول مزيد من المواطنين إلى السوق، إذ قد يكون ناتجًا عن ارتفاع قيمة التمويل المطلوب لشراء الوحدة الواحدة.
ارتفاع أسعار العقارات يرفع متوسط التمويل للفرد إلى 3.4 مليون جنيه.
وأوضح عبد الحميد أن متوسط التمويل العقاري للعميل ارتفع من نحو 2.5 مليون جنيه خلال العام الماضي إلى 3.4 مليون جنيه خلال عام 2026، بزيادة تقارب 40% وفقًا للأرقام التي أوردها.
وأشار إلى أن هذه الزيادة تعكس ارتفاع قيمة الوحدات العقارية التي يحتاج العملاء إلى تمويل شرائها، وهو ما أدى إلى زيادة إجمالي التمويلات الممنوحة رغم انخفاض عدد المستفيدين.
وأضاف أن ارتفاع قيمة التمويلات يصب في مصلحة شركات التمويل العقاري من ناحية حجم النشاط، لكنه لا يعكس بالضرورة تحسن القدرة الشرائية للمواطنين أو زيادة عدد الأسر القادرة على شراء الوحدات.
وأكد أن عودة أعداد العملاء إلى الارتفاع تتطلب استقرار أسعار العقارات أو نموها بمعدلات أكثر اعتدالًا، إلى جانب انخفاض أسعار الفائدة بما يقلل تكلفة التمويل على المشترين.
التمويلات العقارية تنمو 25% والعملاء يتراجعون 9%.
وسجلت قيمة التمويلات العقارية ارتفاعًا بنحو 25% خلال النصف الأول من عام 2026، بينما تراجع عدد العملاء بنحو 9%، وفقًا لتصريحات عبد الحميد.
وتكشف هذه المؤشرات عن تحدٍ يواجه السوق العقارية، يتمثل في ارتفاع قيمة التمويل اللازم لشراء الوحدة، مقابل تراجع عدد المستفيدين القادرين على الحصول عليه.
فكلما ارتفع سعر العقار، زادت قيمة التمويل الذي يحتاج إليه المشتري، وهو ما قد يرفع إجمالي التمويلات التي تمنحها الشركات، حتى مع انخفاض عدد العملاء.
ويرى عبد الحميد أن اتساع قاعدة المستفيدين يرتبط بمدى قدرة المواطنين على تحمل أسعار الوحدات وتكلفة الاقتراض، وليس فقط بمعدل نمو التمويلات من حيث القيمة.
52 مليار جنيه مستهدف التمويلات العقارية بنهاية 2026.
وتوقع عبد الحميد أن تتراوح قيمة التمويلات العقارية الممنوحة خلال عام 2026 بين 50 و52 مليار جنيه، مقارنة بنحو 42.7 مليار جنيه خلال العام الماضي، بمعدل نمو يقترب من 20% وفقًا لتقديراته.
وأوضح أن النمو المتوقع يتماشى مع الزيادة في أسعار العقارات وقيمة التمويل المطلوب لشراء الوحدات، لكنه لا يعني بالضرورة عودة أعداد العملاء إلى النمو بالمعدل نفسه.
وأضاف أن انخفاض أسعار الفائدة يمثل أحد العوامل الرئيسية التي يمكن أن تساعد على زيادة أعداد المستفيدين، من خلال تقليل تكلفة التمويل وتخفيف الأعباء المالية عن المشترين.
ارتفاع الفائدة والتضخم يضغطان على القدرة الشرائية.
وأشار عضو مجلس إدارة الاتحاد المصري للتمويل العقاري إلى أن التضخم وارتفاع أسعار الوحدات وتكلفة التمويل من أبرز العوامل التي أثرت على حركة السوق العقارية خلال الفترة الأخيرة.
وأوضح أن ارتفاع أسعار الفائدة يزيد تكلفة الأموال على الجهات الممولة، وهو ما ينعكس على تكلفة التمويل بالنسبة إلى العملاء، ويحد من قدرة بعض المواطنين على شراء الوحدات.
وأضاف أن سعر الدولار يؤثر كذلك على تكلفة مدخلات الإنتاج العقاري، بما يشمل مواد البناء والأنظمة الكهروميكانيكية والطاقة، وهو ما قد ينعكس على الأسعار النهائية للوحدات.
ولفت إلى أن بعض المطورين لجأوا خلال السنوات الماضية إلى التحوط ضد الزيادات المحتملة في أسعار الخامات وسعر الصرف والفائدة، وهو ما ساهم، بحسب تقديره، في رفع أسعار بعض الوحدات بمعدلات كبيرة.
استقرار الدولار وانخفاض الفائدة مفتاح عودة النشاط.
وتوقع عبد الحميد استمرار حالة الركود النسبي في السوق العقارية إذا استمرت الضغوط على القدرة الشرائية للمواطنين، مشيرًا إلى أن عودة النشاط ترتبط باستقرار سعر الصرف أو انخفاضه، إلى جانب تراجع أسعار الفائدة.
وأوضح أن استقرار الدولار يمكن أن يساعد على تقليل حالة عدم اليقين المرتبطة بتكلفة مدخلات الإنتاج، بينما يسهم انخفاض الفائدة في تقليل تكلفة التمويل على المشترين.
وأضاف أن السوق شهدت خلال السنوات الماضية زيادات كبيرة في الأسعار، لكنه يرى أن وتيرة الارتفاع أصبحت أكثر اعتدالًا خلال العام الجاري مقارنة ببعض الفترات السابقة.
وأكد أن عودة النمو الحقيقي في سوق التمويل العقاري لا ترتبط فقط بزيادة قيمة التمويلات، بل تتطلب أيضًا استعادة القدرة الشرائية للمواطنين وارتفاع عدد المستفيدين من المنظومة.
تراوحت الزيادة بين 100% و150% في بعض المناطق خلال 4 أو 5 سنوات
ارتفعت قيمة التمويلات العقارية بنحو 25% خلال النصف الأول من عام 2026 بينما تراجع عدد العملاء بنسبة 9% بسبب زيادة تكلفة شراء الوحدة
ارتفع متوسط التمويل من نحو 2.5 مليون جنيه العام الماضي إلى 3.4 مليون جنيه في عام 2026 بزيادة تقارب 40%