ملتقى شرم الشيخ الثامن منصة لتعزيز الشراكات الدولية وجذب الاستثمارات والخبرات إلى السوق المصري.
قانون التأمين الموحد يفتح آفاقًا جديدة لتطوير الصناعة وتعزيز الشمول التأميني.
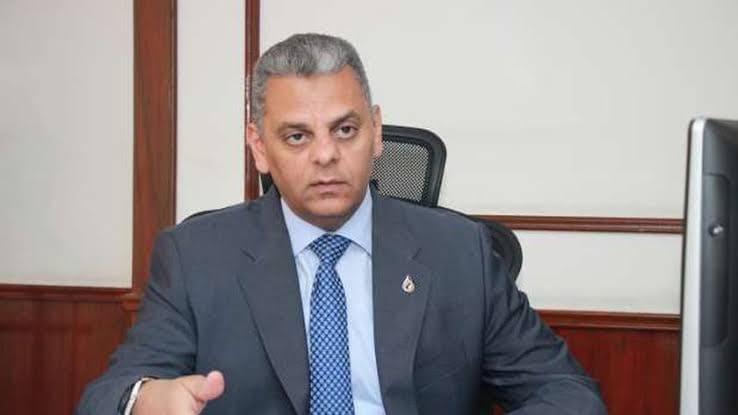
كشف علاء الزهيري رئيس اتحاد شركات التأمين ورئيس منظمة التأمين الافريقية التأمين والعضو المنتدب لشركة جي آي جي للتأمين تطورات سوق التأمين المصري، أبرز التحديات والفرص المتاحة أمام الصناعة، وتأثير قانون التأمين الموحد رقم 155 لسنة 2024، ودور الهيئة العامة للرقابة المالية في تطوير القطاع، إلى جانب أهمية ملتقى شرم الشيخ الثامن للتأمين وإعادة التأمين في تعزيز مكانة مصر إقليميًا ودوليًا.
كما تناول الحوار نتائج أعمال شركة جي آي جي للتأمين – مصر، وخططها التوسعية خلال عامي 2026 و2027، وتطوير المنتجات التأمينية، ومستقبل إعادة التأمين، والتحول الرقمي وتطبيقات الذكاء الاصطناعي، فضلًا عن الحوكمة والاستدامة.
ما تقييمكم لأبرز التحديات التي تواجه سوق التأمين المصري حاليًا؟ وكيف يمكن زيادة معدلات انتشار التأمين وتعزيز الوعي المجتمعي بأهمية الحماية التأمينية؟
يتمثل أحد أبرز التحديات التي تواجه سوق التأمين المصري في اتساع الفجوة بين حجم الاحتياجات الفعلية للحماية التأمينية ومستوى التغطيات المتاحة حاليًا، وهو ما يعكس وجود فرص كبيرة لم يتم استغلالها بالشكل الكافي.
كما أن طبيعة الطلب على التأمين لا تزال تحتاج إلى مزيد من التطوير، فهناك قطاعات وأفراد لا ينظرون إلى التأمين باعتباره أداة لإدارة المخاطر والحفاظ على الاستقرار المالي، وإنما قد يتعاملون معه باعتباره تكلفة إضافية لا تظهر قيمتها إلا عند وقوع الخطر.
وتؤكد المؤشرات الرسمية حجم الإمكانات المتاحة أمام القطاع، حيث بلغ إجمالي الأقساط التأمينية نحو 124.6 مليار جنيه خلال عام 2025، مقابل 111.4 مليار جنيه خلال عام 2024، بمعدل نمو بلغ 11.8%. كما سجل إجمالي التعويضات المسددة نحو 50.4 مليار جنيه خلال عام 2025، مقابل 42.3 مليار جنيه خلال العام السابق، بمعدل نمو بلغ 19.1%.
ولزيادة معدلات انتشار التأمين، نحتاج إلى تطوير منتجات أكثر ارتباطًا بالاحتياجات اليومية، وتبسيط شروط الوثائق وإجراءات الحصول عليها، والتوسع في قنوات التوزيع الرقمية، إلى جانب تعزيز التأمين متناهي الصغر والتغطيات الموجهة للمشروعات الصغيرة والمتوسطة.
أما الوعي التأميني، فيتطلب الانتقال من الحملات التعريفية العامة إلى التوعية القائمة على مواقف واقعية وأمثلة عملية، توضح كيف يمكن للتأمين حماية الأسرة أو المشروع من خسائر قد تؤثر على استقراره المالي. وهنا يأتي دور الاتحاد بالتعاون مع الشركات والجهات الرقابية ووسائل الإعلام والمؤسسات التعليمية.
كيف ترون تأثير قانون التأمين الموحد رقم 155 لسنة 2024 على مستقبل صناعة التأمين في مصر؟ وما الفرص التي يتيحها لتطوير السوق وتعزيز القدرات التنافسية للشركات؟
يمثل قانون التأمين الموحد رقم 155 لسنة 2024 تحولًا مهمًا في الإطار التشريعي المنظم لصناعة التأمين المصرية، حيث جمع الأنشطة التأمينية وإعادة التأمين والخدمات والمهن المرتبطة بها ضمن إطار تشريعي موحد، بما يساعد على تحقيق قدر أكبر من الاتساق والوضوح في تنظيم السوق.
ومن أبرز الجوانب الإيجابية للقانون اهتمامه بتعزيز حقوق حملة الوثائق والمستفيدين، ورفع متطلبات الملاءة المالية والحوكمة، وتطوير قواعد الإفصاح والشفافية، إلى جانب إتاحة مسارات أوسع للاستفادة من التكنولوجيا المالية وإصدار وتوزيع الوثائق إلكترونيًا.
كما يتيح القانون فرصًا لتطوير منتجات جديدة وتوسيع نطاق الشمول التأميني، خاصة من خلال تنظيم مجالات مثل التأمين متناهي الصغر وتحديث الأطر المنظمة للأنشطة التأمينية المختلفة.
لكن نجاح القانون لا يرتبط فقط بصدوره، وإنما بكفاءة تطبيقه واستكمال القرارات التنفيذية، وقدرة الشركات على توفيق أوضاعها وتطوير أنظمتها ومواردها البشرية. ولذلك فإن استمرار الحوار بين الهيئة العامة للرقابة المالية والاتحاد وشركات التأمين يمثل عنصرًا مهمًا لضمان تحقيق أهداف القانون بصورة متوازنة ومستدامة.
ما رؤيتكم لدور الهيئة العامة للرقابة المالية في تطوير القطاع التأميني؟ وما المتطلبات الضرورية لتعزيز كفاءة السوق وزيادة مساهمته في الاقتصاد الوطني؟
تلعب الهيئة العامة للرقابة المالية دورًا محوريًا في بناء سوق تأميني أكثر كفاءة واستقرارًا، من خلال تطوير الأطر التشريعية والرقابية، وحماية حقوق حملة الوثائق، وضمان سلامة المراكز المالية للشركات، وتهيئة بيئة تسمح بالابتكار والمنافسة.
وقد شهدت الفترة الأخيرة خطوات مهمة في تحديث المنظومة الرقابية، سواء من خلال تطبيق قانون التأمين الموحد، أو تطوير قواعد إصدار وتوزيع الوثائق إلكترونيًا، أو دعم استخدام التكنولوجيا المالية، إلى جانب الاهتمام بتطوير الكفاءات المهنية ورفع مستويات الحوكمة وإدارة المخاطر.
كما أن زيادة مساهمة التأمين في الاقتصاد الوطني تتطلب تكامل الأدوار بين الجهة الرقابية والاتحاد وشركات التأمين، بهدف دعم نمو القطاع وزيادة قدرته على توفير الحماية للأفراد والمشروعات والاستثمارات.
تستعد مصر لاستضافة النسخة الثامنة من ملتقى شرم الشيخ للتأمين وإعادة التأمين خلال نوفمبر 2026، كيف تقيّمون أهمية هذا الحدث في تعزيز مكانة سوق التأمين المصري إقليميًا ودوليًا؟ وما أبرز الملفات التي تتوقعون أن تحظى باهتمام المشاركين؟
يمثل ملتقى شرم الشيخ إحدى المنصات المهمة التي تتيح للسوق المصري التواصل المباشر مع قيادات صناعة التأمين وإعادة التأمين على المستويين الإقليمي والدولي، وهو ما يمنح مصر فرصة لتقديم خبراتها وإمكاناتها والتعريف بالتطورات التي يشهدها قطاع التأمين بها.
وتكتسب النسخة الثامنة أهمية إضافية في ظل المشاركة الدولية الواسعة، حيث تستقطب ممثلين وخبراء ومتخصصين من 37 دولة، بما يعكس اهتمام الأسواق المختلفة بالقضايا المطروحة على جدول أعمال الملتقى.
ويأتي الملتقى هذا العام تحت عنوان «استراتيجيات التأمين لتعزيز مرونة سلاسل الإمداد في ظل الاضطرابات العالمية»، وهو موضوع يعكس أحد أهم التحديات التي تواجه الاقتصاد العالمي حاليًا، في ظل التوترات الجيوسياسية وتغير أنماط التجارة وارتفاع تعقيد الأخطار.
ومن المنتظر أن تتناول المناقشات أربعة محاور رئيسية، تشمل تطوير الحلول التأمينية والشراكات لتعزيز مرونة سلاسل الإمداد، ومرونة التأمين الطبي، والإدارة الاستباقية للأخطار باستخدام البيانات والذكاء الاصطناعي، إلى جانب تطوير الكفاءات البشرية والثقافة المؤسسية.
كما يتضمن البرنامج مناقشة عدد من الملفات المرتبطة بالسوق المصري، من بينها استراتيجية الهيئة العامة للرقابة المالية، والتأمين الصحي الشامل، وإدارة المحافظ الاستثمارية. ونستهدف من خلال هذه الموضوعات ربط التحديات العالمية باحتياجات الأسواق المحلية والإقليمية.
في ظل التحديات الاقتصادية والمخاطر المتزايدة التي تواجه صناعة التأمين عالميًا، ما الدور الذي يمكن أن يلعبه ملتقى شرم الشيخ في تعزيز الشراكات بين شركات التأمين وإعادة التأمين وجذب الاستثمارات والخبرات الدولية إلى السوق المصري؟ وما النتائج التي تتطلعون إلى تحقيقها؟
ننظر إلى ملتقى شرم الشيخ باعتباره مساحة لتطوير العلاقات المهنية وتحويل التواصل بين المؤسسات إلى فرص تعاون حقيقية، خاصة أن صناعة التأمين تعتمد بصورة كبيرة على الشراكات وتبادل الخبرات وتوزيع الأخطار بين الأسواق المختلفة.
ومن خلال وجود قيادات شركات التأمين وإعادة التأمين والخبراء الدوليين، تتاح الفرصة لمناقشة فرص التعاون، والتعرف على احتياجات الأسواق، واستكشاف مجالات جديدة للاستثمار وتطوير المنتجات والخدمات التأمينية.
وفي هذا الإطار، من المقرر توقيع عدد من البروتوكولات على هامش الملتقى، بما يدعم توطيد الشراكات ويفتح آفاقًا جديدة للتعاون في قطاعي التأمين وإعادة التأمين.
كما نولي اهتمامًا بأن تكون المناقشات مرتبطة بالتطبيق العملي، وأن تسهم في تبادل الخبرات بشأن إدارة الأخطار المتشابكة، وتطوير الحلول التأمينية، والاستفادة من التكنولوجيا والبيانات في رفع كفاءة الصناعة.
أما النتائج التي نتطلع إليها، فلا تقتصر على نجاح التنظيم أو حجم المشاركة، وإنما تمتد إلى بناء علاقات تعاون قابلة للاستمرار، وفتح قنوات تواصل جديدة بين الشركات والمؤسسات الدولية، والخروج بتوصيات وأفكار يمكن ترجمتها إلى مبادرات عملية تدعم نمو السوق المصري وتعزز حضوره الإقليمي والدولي.
كيف تقيّمون أداء الشركة خلال عام 2025؟ وما أبرز المؤشرات المالية التي تعكس تطور نتائج أعمالها؟
حققت شركة جي آي جي للتأمين – مصر نموًا ملحوظًا في نتائجها المالية خلال عام 2025، إذ ارتفعت الأقساط المصدرة إلى 5.8 مليار جنيه، بنسبة نمو بلغت 30%، مقابل 4.4 مليار جنيه خلال الفترة المقابلة من العام السابق المنتهية في 31 ديسمبر 2024.
وبلغ إجمالي التعويضات المسددة 1.5 مليار جنيه، مقابل 1.1 مليار جنيه خلال الفترة المقابلة، بزيادة قدرها 34%، بما يعكس استمرار الشركة في الوفاء بالتزاماتها تجاه عملائها.
وسجل إجمالي الاستثمارات المالية والنقدية 5.86 مليار جنيه في 31 ديسمبر 2025، مقابل 5.64 مليار جنيه في 31 ديسمبر 2024. كما بلغ صافي الربح عن الفترة المالية المنتهية في 31 ديسمبر 2025 نحو 1.09 مليار جنيه، مقارنة بنحو 753 مليون جنيه في العام السابق.
وننظر إلى تصنيف وكالة Moody’s للشركة عند Ba1 مع نظرة مستقبلية إيجابية باعتباره مؤشرًا داعمًا للثقة في مركزها المالي وقدرتها على الوفاء بالتزاماتها، كما يعزز مسؤوليتنا عن مواصلة تطوير الأداء والحفاظ على جودة المحفظة والحوكمة والإدارة الرشيدة للمخاطر. وتعبر النظرة الإيجابية عن إمكانية تحسن التصنيف مستقبلًا وفق تقييم الوكالة وتطور العوامل المؤثرة فيه.
ما مستهدفات الشركة للنمو خلال عامي 2026 و2027؟ وما أبرز محركات تحقيق هذه المستهدفات؟
تتراوح نسبة النمو المستهدفة في الموازنة بنهاية عام 2026 بين 8% و10%، مع الحفاظ على الربحية الفنية وجودة المحفظة.
ويمتد توجهنا خلال عام 2027 إلى تعزيز النمو المستدام وتوسيع قاعدة العملاء وزيادة حضور الشركة في القطاعات ذات الفرص الواعدة.
وتشمل محركات النمو التوسع في تأمينات المشروعات الهندسية والطاقة والطاقة المتجددة والممتلكات والمسؤوليات، وتطوير حلول للمخاطر الناشئة والمشروعات الصغيرة والمتوسطة. كما نعتمد على الشراكات المصرفية والمؤسسية، وتطوير قنوات التوزيع، والتحول الرقمي، لزيادة الوصول إلى العملاء ورفع كفاءة تقديم الخدمة.
ما حجم رأس المال الحالي للشركة؟ وهل توجد خطط لزيادته أو التوسع في شبكة الفروع؟
يبلغ رأس المال الحالي للشركة 800 مليون جنيه مصري، ولا توجد حاليًا خطة لزيادته.
وتضم شبكة شركة جي آي جي للتأمين – مصر 21 فرعًا، بالإضافة إلى المركز الرئيسي، بما يدعم حضورها في المناطق الرئيسية بالجمهورية ويتيح الوصول إلى خدماتها.
وتدرس الشركة فرص التوسع الجغرافي وفقًا لاحتياجات السوق وإمكانات النمو، ومن بينها العاصمة الإدارية الجديدة. ويتزامن ذلك مع التطوير المستمر للفروع الحالية وتعزيز تكاملها مع القنوات الرقمية، بهدف تيسير الحصول على الخدمات وتحسين تجربة العملاء.
ما أبرز الفروع التأمينية التي تستهدف الشركة التوسع فيها خلال عامي 2026 و2027؟
تستهدف الشركة خلال عامي 2026 و2027 التوسع في فروع تأمينية تتمتع بفرص نمو واعدة، وفي مقدمتها تأمينات المشروعات الهندسية والطاقة والطاقة المتجددة، والممتلكات التجارية والصناعية، والمسؤوليات المهنية والعامة.
كما تركز على تطوير حلول تغطي المخاطر السيبرانية وسلاسل الإمداد وتوقف الأعمال، استجابة للطلب المتزايد على تغطيات متخصصة تواكب تطور المخاطر.
وتشمل خطط النمو التوسع في التأمينات العقارية، ولا سيما وثيقة سند الملكية العقارية (Title Insurance)، بعد التقدم رسميًا إلى الهيئة العامة للرقابة المالية لإصدار أول وثيقة من نوعها في مصر.
وتستهدف الوثيقة توفير الحماية من المخاطر المتعلقة بصحة الملكية والعيوب القانونية غير الظاهرة، بما يخدم المطورين العقاريين والبنوك والمشترين، في ظل توسع السوق العقاري واهتمام المستثمرين.
وبالتوازي، تسعى الشركة إلى توسيع شراكاتها الاستراتيجية مع القطاع المصرفي والمؤسسات لتقديم حلول تأمينية تتوافق مع التطور الرقمي والتقني وأحكام قانون التأمين الموحد.
أما على مستوى إدارة المحفظة، فتتبنى الشركة نهجًا أكثر انتقائية في قبول الأخطار التي ترتفع فيها الخسائر أو لا تتناسب أسعارها وشروطها مع طبيعة المخاطر. ويشمل ذلك التأمين الطبي الجماعي منخفض التسعير، وبعض تغطيات المسؤوليات العامة للأنشطة عالية الخطورة التي تفتقر إلى بيانات اكتوارية كافية أو تشهد ارتفاعًا في المطالبات.
ويهدف هذا النهج إلى تحقيق نمو مستدام مع الحفاظ على جودة المحفظة وربحيتها الفنية.
ما أبرز المنتجات والحلول التأمينية الجديدة التي تعمل الشركة على تطويرها لمواكبة المخاطر الناشئة والتعديلات التي أقرها قانون التأمين الموحد؟
تعمل الشركة على تطوير منتجات وحلول تأمينية تواكب احتياجات السوق والمخاطر الناشئة، ومن أبرزها:
برنامج Cyber Guard للتأمين ضد المخاطر السيبرانية والهجمات الإلكترونية، لحماية المؤسسات من مخاطر الاختراقات وهجمات الفدية وتعطل الأعمال.
حلول لدعم استمرارية الأعمال في مواجهة التهديدات الرقمية، عرضتها الشركة بالتعاون مع خبراء دوليين من Swiss Re وPalo Alto Networks، بهدف تعزيز قدرة المؤسسات على مواجهة الانقطاعات الرقمية والحد من خسائرها التشغيلية.
خدمة المعاينة عن بُعد للسيارات من خلال المختبر التنظيمي (Regulatory Sandbox)، باعتبارها من التطبيقات العملية المبكرة لهذه الخدمة في مصر.
حلول لتأمين سلاسل الإمداد وتغطية التعطل الناتج عن تأخر الموردين الرئيسيين أو انقطاع إمداداتهم.
منتجات متخصصة لتغطية الكوارث الطبيعية ومخاطر التغيرات المناخية، بما في ذلك التأمين القائم على المؤشرات (Parametric Insurance).
حلول للمشروعات الصغيرة والمتوسطة تعتمد على وثائق مبسطة ورقمية.
تغطيات متقدمة لمشروعات الطاقة المتجددة، بما يشمل الطاقة الشمسية وطاقة الرياح.
برامج متكاملة لتأمين المسؤوليات المهنية والتكنولوجية للشركات العاملة في الاقتصاد الرقمي.
وتندرج هذه المبادرات ضمن توجه الشركة إلى توسيع نطاق الحماية التأمينية وتقديم حلول عملية للمخاطر الحديثة والمتغيرة.
كيف تؤثر المتغيرات العالمية في أسعار وشروط إعادة التأمين؟ وكيف تقيّمون أوضاع سوق إعادة التأمين حاليًا؟
ترتبط أسعار وشروط إعادة التأمين بالدورة السوقية (Market Cycle)، التي تتأثر بمعدلات الخسائر وربحية معيدي التأمين. فعندما تتحسن الربحية، تتجه السوق إلى مزيد من المرونة (Soft Market)، وهو ما يتيح أسعارًا أكثر تنافسية، وإمكانية تحسين شروط التغطية وهياكل البرامج، وشراء طبقات حماية إضافية بتكلفة أفضل.
وفي المقابل، تؤدي زيادة الخسائر إلى تشدد السوق (Hard Market)، بما ينعكس في ارتفاع الأسعار، وتضييق نطاق التغطيات، وفرض شروط أكثر صرامة، وزيادة التحفظ في قبول الأخطار.
ووفقًا لتقييم الشركة، تتسم المرحلة الحالية بمرونة أكبر في الأسعار والمفاوضات وقبول الأخطار، مع ارتفاع الطاقة الاستيعابية المتاحة، في ضوء انخفاض الخسائر الكارثية التي تعرضت لها السوق العالمية مقارنة بالأعوام السابقة.
وتتيح هذه الظروف فرصًا لتحسين تكلفة وشروط برامج إعادة التأمين، بما يدعم القدرة على تقديم تغطيات تنافسية للعملاء.
ما أبرز شركات إعادة التأمين العالمية التي تتعامل معها الشركة؟ وما توقعاتكم بشأن تجديد اتفاقيات إعادة التأمين لعام 2027؟
تتعامل الشركة مع عدد من كبرى جهات إعادة التأمين العالمية، من بينها Hannover Re وLloyd’s of London وSwiss Re، إلى جانب جهات أخرى معتمدة من الهيئة العامة للرقابة المالية وتتمتع بتصنيفات مالية وائتمانية مرتفعة.
وفي ضوء مرونة السوق الحالية (Soft Market)، تتوقع الشركة أن تتيح تجديدات عام 2027، مقارنة بعام 2026، التوصل إلى اتفاقيات متوازنة تلبي مصالح الأطراف، مع الحفاظ على الشروط الحالية وإمكانية تحسينها.
ما أبرز الأخطار التي أصبحت أكثر تعقيدًا أو تكلفة في الاكتتاب؟ وكيف تتعامل الشركة معها؟
أصبحت بعض فئات الأخطار أكثر تعقيدًا أو تكلفة في الاكتتاب نتيجة المتغيرات الاقتصادية والمناخية والتكنولوجية محليًا وعالميًا، وتبرز في مقدمتها:
المخاطر السيبرانية، في ظل تزايد حجم الهجمات الإلكترونية وتعقيدها.
الكوارث الطبيعية والظواهر الجوية المرتبطة بالتغير المناخي.
مشروعات الطاقة والصناعات الثقيلة ذات القيم الرأسمالية المرتفعة.
أخطار سلاسل الإمداد وتوقف الأعمال الناتجة عن اضطرابات الأسواق العالمية والصراعات الجيوسياسية.
بعض فئات المسؤوليات المهنية والقانونية التي تشهد ارتفاعًا في المطالبات والتعويضات.
وتتعامل الشركة مع هذه التحديات من خلال تطوير نماذج الاكتتاب وإدارة المخاطر، والاستفادة من تحليل البيانات والأدوات الرقمية، وتعزيز التعاون مع كبار معيدي التأمين العالميين.
كما تطبق سياسات اكتتاب دقيقة ومرنة توازن بين توفير الحماية المناسبة للعملاء والحفاظ على الاستقرار الفني والمالي للمحفظة.
وتفتح هذه المتغيرات، إلى جانب تحدياتها، مجالًا لتطوير منتجات أكثر تخصصًا تلبي احتياجات العملاء وتواكب تطور بيئة الأعمال.
ما حجم اهتمام الشركة بالتحول الرقمي؟ وما أبرز الخطوات التي اتخذتها لتطوير الخدمات التأمينية وتحسين تجربة العملاء؟
تخصص شركة جي آي جي للتأمين – مصر ميزانية كبيرة للتحول الرقمي والذكاء الاصطناعي، باعتبارهما من ركائز النمو وتطوير الخدمات.
وتوجه هذه الاستثمارات إلى تحديث البنية التكنولوجية، وتكامل الأنظمة والبيانات، وأتمتة العمليات، وتنمية قدرات فرق العمل، بهدف رفع الكفاءة التشغيلية وتحسين تجربة العملاء.
وقد طبقت الشركة المعاينة عن بُعد في تأمين السيارات، فيما تدرس حاليًا تطبيقها في تأمينات المنازل والحريق، وتعمل على استيفاء الموافقات اللازمة لذلك.
كما فعّلت الإصدار الإلكتروني لوثائق السيارات والحوادث الشخصية، مع استكمال الموافقات اللازمة للتوسع في فروع تأمينية أخرى.
وبالتوازي، تطور الشركة رحلة العميل عبر قنوات التواصل الصوتية وغير الصوتية، بدءًا من الاستفسار وفهم التغطيات، مرورًا بالإصدار، وصولًا إلى خدمات ما بعد البيع والمطالبات.
وتستهدف المرحلة المقبلة تعزيز التكامل بين هذه القنوات والأنظمة الداخلية، وتقليل الإجراءات اليدوية، والتوسع المدروس في تطبيقات الذكاء الاصطناعي.
كيف تستفيد الشركة من تطبيقات الذكاء الاصطناعي في تطوير عمليات الاكتتاب والتسعير وتسوية المطالبات؟ وما الضوابط التي تضمن الاستخدام المسؤول لهذه التقنيات؟
تتبنى الشركة نهجًا تدريجيًا في تطبيق الذكاء الاصطناعي، وتعمل حاليًا على وضع إطار حوكمته موضع التنفيذ، بما ينظم استخدام البيانات، والتحقق من دقة المخرجات، وتحديد المسؤوليات، مع الإبقاء على الرقابة البشرية على القرارات التأمينية.
وتشمل أولويات التطبيق دعم الاكتتاب والتسعير من خلال تحليل البيانات وتقييم المخاطر بدقة أكبر، وتسريع مراجعة مستندات المطالبات وتوجيه الحالات، إلى جانب تعزيز رصد الأنماط غير المعتادة ومؤشرات الاحتيال المحتملة.
وتتوقع الشركة أن تسهم هذه التطبيقات في تحسين دقة التسعير وكفاءة التشغيل، وتقليص أزمنة الاستجابة وإنجاز المعاملات.
وسيجرى قياس الأثر الفعلي بالتوازي مع التوسع في التنفيذ، من خلال مؤشرات تشمل تكلفة المعاملة، ومدة الإصدار وتسوية المطالبات، ودقة المعالجة، والالتزام بمستويات الخدمة، ورضا العملاء.
ما استراتيجية الشركة في مجال التسويق الإلكتروني والإصدار الرقمي للوثائق؟
تواصل الشركة التوسع في الإصدار الإلكتروني للوثائق النمطية، إذ فعّلت إصدار وثائق السيارات والحوادث الشخصية إلكترونيًا، وتعمل على استكمال الموافقات اللازمة لإضافة فروع تأمينية أخرى.
وفي التسويق الإلكتروني، تركز الشركة على ربط التوعية التأمينية باحتياجات العملاء، وتقديم محتوى واضح يساعدهم على فهم التغطيات واختيار الحماية المناسبة.
وتشمل الأولويات تطوير الموقع الإلكتروني، وتحسين الظهور في محركات البحث، وإعداد حملات ومحتوى يتناسبان مع الشرائح المختلفة، خاصة الشباب والعملاء الذين يفضلون التعامل الرقمي.
كما توظف الشركة منصات التواصل الاجتماعي للتوعية والتفاعل وبناء الثقة، ضمن رحلة متكاملة ترتبط بقنوات الاستفسار والخدمة والإصدار.
ويقاس نجاح هذا التوجه بجودة التفاعل، والاستفسارات المؤهلة، والتحول إلى خدمات فعلية، ورضا العملاء، إلى جانب الوصول والانتشار، مع الالتزام بالموافقات الرقابية وضوابط النشر.
كيف تعمل الشركة على تعزيز منظومة الحوكمة وإدارة المخاطر وحماية حقوق حملة الوثائق؟
تواصل الشركة تعزيز منظومة الحوكمة وإدارة المخاطر والرقابة الداخلية من خلال تطوير السياسات والإجراءات المنظمة للعمل، ودعم آليات رصد المخاطر ومتابعتها، وتعزيز الرقابة على العمليات والالتزام بالمتطلبات التنظيمية.
وتضع حماية حقوق حملة الوثائق ضمن أولوياتها، من خلال الاهتمام بآليات تلقي الشكاوى ومتابعتها، والالتزام بالشفافية وضوابط التعامل مع العملاء وفقًا للأطر التنظيمية المعمول بها.
ما استراتيجية الشركة في مجال الاستدامة والمسؤولية المجتمعية؟
تتبنى الشركة نهجًا يهدف إلى تعزيز مبادئ الاستدامة والمسؤولية المجتمعية ودمجها في أنشطتها، بما يتماشى مع التوجهات الوطنية نحو التنمية المستدامة والتحول إلى الاقتصاد الأخضر، والمتطلبات الرقابية ذات الصلة.
وتركز جهودها على دعم المبادرات ذات الأثر البيئي والاجتماعي الإيجابي، وتعزيز الاستخدام المسؤول للموارد، والحد من الأثر البيئي لعملياتها، إلى جانب نشر الوعي بالممارسات المستدامة وترسيخ ثقافة المسؤولية المؤسسية.
 .