
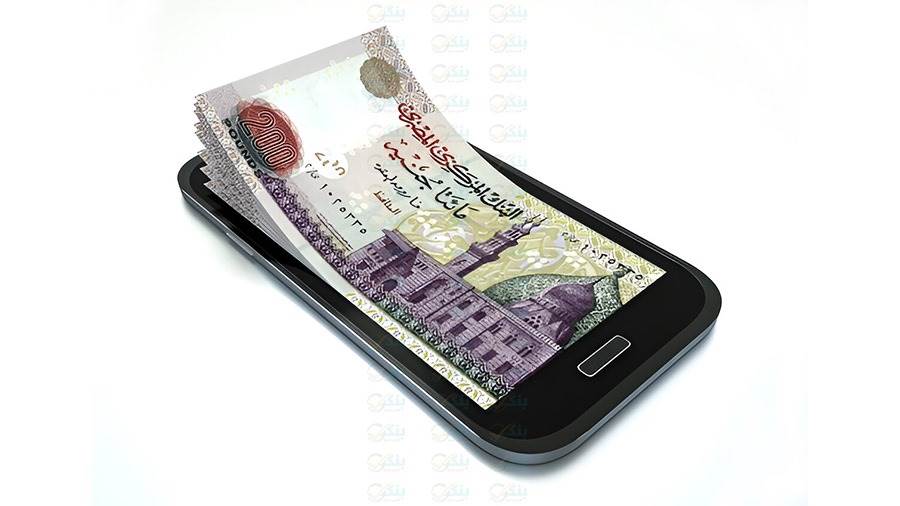
تتعدد المعاملات المالية المستحدثة مع انتشار التكنولوجيا الرقمية، حيث تزايدت تساؤلات المواطنين حول الحكم الشرعي لعمل بعض الأفراد في تحويل الأموال عبر المحافظ الإلكترونية مقابل عمولة مالية محددة، وتلقت الجهات المختصة استفتاءً يخص شخصاً يقدم خدمات التحويل الهاتفي وعبر تطبيقات التواصل، ويتقاضى عمولة مقطوعة عن كل ألف جنيه دون زيادة عند تأخر سداد الحساب، لذا يسعى الكثيرون الى معرفة الرأي الفقهي والتكييف الشرعي الدقيق لتلك المعاملات المالية المعاصرة.
التكييف الفقهي لعملية تحويل الأموال عبر المحافظ الإلكترونية
يخضع النشاط التجاري المتعلق بتحويل الأموال النقدية وإرسالها عبر الهواتف المحمولة لعدة عقود فقهية مستقرة في المعاملات المالية الإسلامية، ويتمثل التكييف الصحيح للعملية فيما يلي:
عقد الإجارة الخدمية: يُعتبر الشخص القائم بالتحويل مستأجراً لجهده ووقته ووسيلته التقنية لتقديم خدمات نقل الأموال من نقطة لأخرى، وبناءً عليه فإن العمولة المقتطعة تُعد أجرة معلومة مقابل خدمة مباحة ومجراة فعلياً.
عقد الوكالة بأجر: يمثل الوسيط وكيلاً عن العميل في إيصال المبلغ المالي للطرف الآخر، والوكالة الجائزة يجوز أخذ الأجر عليها نظير الجهد المبذول وتيسير قضاء مصالح العميل دون حرج شرعي.
الرد على الشبهة ومدى انطباق قاعدة «كل قرض جَرّ نفعاً فهو ربا»
أثيرت تساؤلات حول احتمالية دخول هذه المعاملات في دائرة الربا المحرم بالاستناد إلى قاعدة «كل قرض جَرّ نفعاً فهو ربا»، إلا أن الفحص الفقهي الدقيق يوضح الآتي:
انتفاء صفة القرض: لا يُمثل هذا التعامل قرضاً بالمفهوم الفقهي؛ فالوسيط لا يقرض العميل مبلغاً مالياً ليرد إليه بزيادة مشروطة، بل يؤدي خدمة مالية فورية عبر حسابه الإلكتروني.
طبيعة العمولة: الأجر أو العمولة (خمسة أو عشرة جنيهات لكل ألف) مقابل الخدمة وتشغيل التطبيق والتحويل الفعلي، وليست زيادة مشروطة مقابل تأجيل سداد دين أو قرض شخصي.
مشروعية التأخير: عدم زيادة العمولة عند تأخر العميل في سداد أصل المبلغ ليوم أو يومين يؤكد خلو المعاملة من ربا النسيئة، لأن أصل التعامل بيع منفعة أو تقديم خدمة وليس تمويلاً ربوياً.
الشروط الشرعية لضمان جواز وضبط هذه المعاملات اليومية
لكي يكون عمل الوسيط في تحويلات الكاش حلالاً خالصاً وخوياً من أي شبهة، يجب الالتزام بالضوابط الآتية التي قررتها مجامع الفقه الإسلامي:
معلومية الأجر: الاتفاق المسبق والواضح على قيمة العمولة قبل إتمام عملية التحويل لجهالة الجهالة وقطع النزاع بين الطرفين.
عدم اشتراط الزيادة للتأخير: الالتزام التام بعدم فرض أي غرامات مالية أو نسب إضافية في حال تأخر العميل عن السداد في الموعد المتفق عليه، كما ورد في السؤال.
مشروعية مصدر الأموال: التأكد من عدم استخدام هذه الخدمة في غسل الأموال أو المعاملات المحرمة قانوناً وشرعاً، لتبقى المنفعة طاهرة ومباحة.
الفتوى المعتمدة من الجهات المختصة
أكدت لجان الفتوى بالجهات الدينية عبر الموقع الرسمى لدار الإفتاء المصرية، أن عمل الشخص في تحويل الأموال عبر المحافظ الإلكترونية مقابل عمولة محددة نظير الجهد والخدمة هو عمل جائز شرعاً ولا حرج فيه.. لا ينطبق على هذه المعاملات حكم الربا المذكور في قاعدة «كل قرض جر نفساً فهو ربا» لعدم وجود قرض أساساً، ولأن ما يأخذه الوسيط هو أجر حلال مقابل خدمة حقيقية مقدمة للعميل، بشرط خلو المعاملة من أي زيادات ربوية عند التأخير في سداد أصل المبالغ المحولة.
وشددت الفتوى على أنه إذا جازت هذه المعاملة، فإنه يجب أن تتم وفق اللوائح والقوانين المُنظمة لها، وعلى مقتضى ما تم التعاقد عليه بين العامل في هذه الخدمة والشركة المنظمة لها، التزاماً بقول الله تعالى: ﴿يَاأَيُّهَا الَّذِينَ آمَنُوا أَوْفُوا بِالْعُقُودِ﴾.
هي جائزة شرعًا إذا كانت مقابل خدمة معلومة وجهد فعلي في التحويل، وليست زيادة مشروطة على قرض
لا تنطبق، لأن الوسيط لا يقرض العميل مالًا ثم يأخذ زيادة عليه، بل يقدم خدمة مالية فورية عبر حسابه الإلكتروني
الاتفاق المسبق على قيمة العمولة، وعدم فرض أي زيادة عند التأخر في السداد، والتأكد من مشروعية مصدر الأموال والالتزام بالقوانين المنظمة