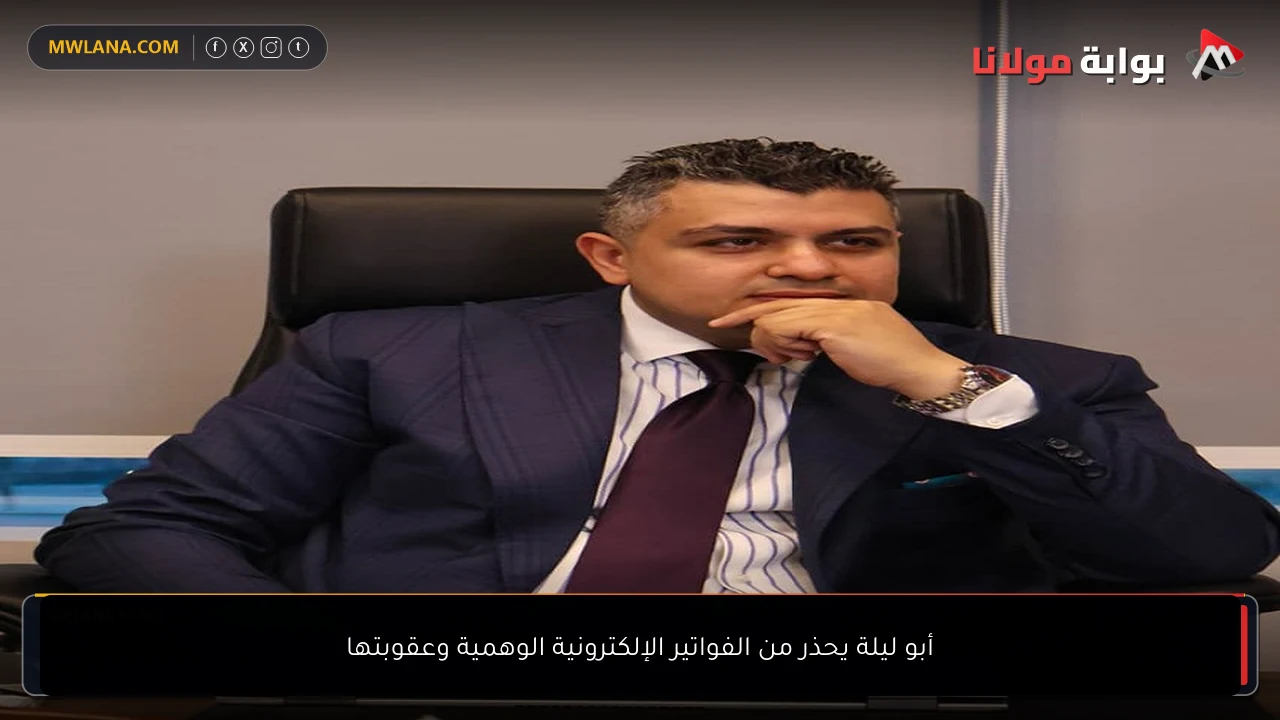
أكد المستشار القانوني محمد زكي أبو ليلة، الخبير القانوني، أن الفواتير الإلكترونية لم تعد مجرد مستندات لإثبات المعاملات التجارية بين الشركات، وإنما أصبحت إحدى أهم أدوات الرقابة الضريبية التي تعتمد عليها مصلحة الضرائب المصرية لتتبع حركة البيع والشراء والتحقق من حقيقة التعاملات التجارية، مشيرًا إلى أن استخدام الفواتير الوهمية أو اصطناع معاملات غير حقيقية قد يضع الشركات والمسؤولين عنها تحت طائلة المساءلة القانونية والجنائية.
وأوضح أبو ليلة أن من أبرز صور التهرب الضريبي إنشاء كيانات تجارية لا تمارس نشاطًا فعليًا، أو استخدام شركات قائمة بصورة شكلية لإصدار فواتير إلكترونية لا تقابلها عمليات بيع أو توريد أو تقديم خدمات حقيقية، مقابل حصول تلك الشركات على مبالغ مالية نظير إصدار هذه الفواتير، بما يسمح للمنشآت المستفيدة بإثبات مصروفات غير حقيقية أو خصم ضريبة القيمة المضافة دون سند من الواقع أو القانون.
وأشار إلى أن مصلحة الضرائب المصرية اتخذت إجراءات قانونية وأحالت عددًا من الشركات المتورطة في إصدار أو استخدام الفواتير الوهمية إلى النيابة العامة، في إطار جهود الدولة لمكافحة التهرب الضريبي وحماية حقوق الخزانة العامة.
الفاتورة الإلكترونية لا تعني بالضرورة صحة المعاملة
وشدد الخبير القانوني على أن الأصل في الفاتورة الإلكترونية أن تعكس معاملة تجارية حقيقية بين طرفين، وأن تكون صادرة عن عملية بيع سلعة أو أداء خدمة تمت بالفعل، ومستوفية للبيانات والاشتراطات التي يتطلبها القانون.
وأضاف أن مجرد صدور الفاتورة من خلال المنظومة الإلكترونية واعتمادها فنيًا لا يمثل دليلًا قاطعًا على حقيقة المعاملة التجارية، كما أن اكتشاف مخالفة لدى الشركة المصدرة للفاتورة لا يكفي وحده لإثبات مسؤولية الشركة المتلقية لها، ما لم تكشف إجراءات الفحص عن أدلة تثبت حقيقة التعامل ومدى علم أطرافه بالمخالفة أو اشتراكهم فيها.
حكم قضائي ينصف الممول حسن النية
وفي سياق حديثه عن الضمانات القانونية للممولين، استعرض المستشار محمد زكي أبو ليلة حكمًا مهمًا صادرًا عن محكمة القضاء الإداري، الدائرة التاسعة عشرة، برئاسة المستشار الدكتور عماد صبري عطوة، في الدعوى رقم 56930 لسنة 76 قضائية.
وأوضح أن المحكمة انتهت إلى إلغاء قرار لجنة الطعن الضريبي فيما تضمنه من أحقية مأمورية ضرائب الزيتون في المطالبة بالفروق الضريبية، مع براءة ذمة الشركة من المبالغ المطالب بها وما يترتب على ذلك من آثار، وإلزام الجهة الإدارية المصروفات.
وتعود وقائع النزاع إلى مطالبة شركة تعمل في مجال استيراد وتوريد وصيانة الأجهزة الإلكترونية بفروق ضريبية بلغت 237 ألفًا و580 جنيهًا و46 قرشًا، عن الفترة من يونيو حتى ديسمبر 2019، استنادًا إلى تعاملها مع شركات وُصفت بأنها وهمية، وعدم الاعتداد بفواتير المشتريات الصادرة عنها.
وأضاف أبو ليلة أن المحكمة، بعد فحص أوراق الدعوى والاستناد إلى تقرير الخبير، تبين لها أن الشركة قدمت إقراراتها الضريبية في المواعيد القانونية، وأن فواتير المشتريات محل النزاع مستوفية للبيانات والاشتراطات القانونية من حيث التسلسل والتاريخ والتفاصيل وبيانات التسجيل والبطاقة الضريبية.
كما كشفت أوراق الدعوى عن عدم وجود قرار رسمي أو تحريات مالية تثبت تعمد الشركة التستر على حقيقة التعاملات أو اصطناع فواتير وهمية بقصد التهرب الضريبي.
وأكد أن أهمية الحكم تكمن في التفرقة بين مجرد وجود مخالفة لدى الشركة المصدرة للفاتورة، وبين ثبوت اشتراك الشركة المستفيدة في اصطناع المعاملة أو علمها بصوريتها، مشددًا على أن المسؤولية لا ينبغي أن تقوم على مجرد الاشتباه أو الافتراض، وإنما تستلزم فحصًا حقيقيًا للمعاملة ومستنداتها وظروف تنفيذها.
القانون يحدد عقوبات التهرب الضريبي
وعن الإطار التشريعي، أوضح المستشار القانوني أن المشرع المصري نظم أحكام الفاتورة الإلكترونية والالتزامات المرتبطة بها بموجب قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020، حيث تناولت المادة 35 تسجيل المشتريات والمبيعات على النظام الإلكتروني وفقًا للضوابط المقررة، فيما نظمت المادة 37 إصدار الفواتير الضريبية والبيانات والاشتراطات القانونية المرتبطة بها.
وأضاف أن الأمر قد يتجاوز مجرد مخالفة الالتزامات التنظيمية إلى جريمة التهرب الضريبي، متى ثبت استخدام الفواتير الصورية بقصد اصطناع حقوق ضريبية أو خصم ضريبة مستحقة دون وجه حق.
وأشار إلى أن المادة 68 من قانون الضريبة على القيمة المضافة رقم 67 لسنة 2016 حددت صورًا لأفعال التهرب الضريبي، من بينها خصم الضريبة كليًا أو جزئيًا دون وجه حق، وتقديم مستندات أو سجلات مزورة أو مصطنعة للتخلص من سداد الضريبة، واصطناع فواتير للغير دون أن تكون صادرة عن عمليات بيع حقيقية.
ولفت إلى أن القانون قرر مسؤولية مصدر الفاتورة ومصطنعها والمستفيد منها بالتضامن، متى توافرت أركان الواقعة وثبتت مسؤوليتهم القانونية.
وأوضح أن المادة 67 من قانون الضريبة على القيمة المضافة قررت عقوبة جريمة التهرب الضريبي بالسجن مدة لا تقل عن ثلاث سنوات ولا تجاوز خمس سنوات، وغرامة لا تقل عن خمسة آلاف جنيه ولا تجاوز خمسين ألف جنيه، أو بإحدى هاتين العقوبتين، فضلًا عن الآثار المالية والقانونية الأخرى التي يقررها القانون، ومضاعفة العقوبة في حالة تكرار الجريمة خلال ثلاث سنوات، وفقًا للضوابط القانونية.
مسؤولية المديرين لا تقوم بمجرد الصفة الوظيفية
وفيما يتعلق بمسؤولية القيادات الإدارية داخل الشركات، أكد أبو ليلة أن المسؤولية القانونية قد تمتد إلى المسؤولين عن الإدارة الفعلية للشركة، وفقًا للشروط التي حددها القانون.
وأوضح أن المادة 73 من قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 تناولت مسؤولية الشريك المسؤول أو المدير أو عضو مجلس الإدارة المنتدب أو رئيس مجلس الإدارة، متى ثبت علمه بوقوع فعل من أفعال التهرب الضريبي، وكان إخلاله بالواجبات التي تفرضها عليه الإدارة قد ساهم في وقوع الجريمة.
وشدد على أن المسؤولية الجنائية للمدير لا تقوم لمجرد صفته الوظيفية أو توليه منصبًا إداريًا، وإنما تستلزم توافر الشروط القانونية، وفي مقدمتها ثبوت العلم والمساهمة في وقوع الجريمة.
8 نصائح قانونية لحماية الشركات من الفواتير الوهمية.
وقدم المستشار محمد زكي أبو ليلة مجموعة من النصائح والإجراءات الوقائية التي يتعين على الشركات الالتزام بها لتجنب الوقوع في مخالفات ضريبية أو التعرض للمساءلة القانونية، أبرزها:
1. التحقق من بيانات المورد ورقم تسجيله الضريبي وسلامة موقفه من التسجيل على المنظومة الإلكترونية.
2. مراجعة طبيعة نشاط المورد ومدى تناسبه مع السلع أو الخدمات محل التعاقد.
3. إبرام عقود أو أوامر توريد واضحة تحدد طبيعة التعامل وقيمته والتزاماته.
4. الاحتفاظ بأذون الاستلام ومحاضر التسليم ومستندات الشحن والتوريد وإثبات تنفيذ الخدمات.
5. إجراء المدفوعات من خلال القنوات المصرفية الرسمية كلما أمكن، والاحتفاظ بما يثبتها.
6. مطابقة الفواتير الإلكترونية مع القيود المحاسبية والمخزنية والحسابات البنكية.
7. إخضاع الموردين والمعاملات ذات القيمة المرتفعة لمراجعة قانونية وضريبية مسبقة.
8. وضع إجراءات رقابية داخلية تمنع إصدار أو اعتماد فواتير لا تقابلها معاملات فعلية.
العدالة الضريبية توازن بين حماية الدولة وحقوق الممولين
واختتم المستشار القانوني محمد زكي أبو ليلة تصريحاته بالتأكيد على أن التطور الرقمي في المنظومة الضريبية يفرض على الشركات الاحتفاظ بملف متكامل يثبت حقيقة كل معاملة تجارية، وعدم الاكتفاء بوجود فاتورة إلكترونية باعتبارها مستندًا محاسبيًا، بل التعامل معها باعتبارها جزءًا من منظومة الامتثال القانوني والضريبي.
وأكد أن حماية حقوق الخزانة العامة ومكافحة التهرب الضريبي لا تتعارضان مع حماية الممول حسن النية، بل إن تحقيق العدالة الضريبية يقتضي الموازنة بين الأمرين، وعدم تحميل الشركات تبعات مخالفات لم يثبت علمها بها أو اشتراكها فيها، مع ضرورة تطبيق القانون على كل من يثبت تورطه في اصطناع الفواتير الوهمية أو استخدامها بقصد التهرب من سداد الضرائب المستحقة.